Article
Réforme Arizona : rémunération des dirigeants, plafond des ATN et versements anticipés
Auteur : Jonathan N'KULI
05 Octobre 2026 à 17h30
Catégorie : Fiscale
Après les plus-values, le VVPRbis et la réserve de liquidation, la réforme Arizona touche aussi la manière dont les dirigeants se rémunèrent, et le calendrier des versements anticipés des indépendants. Voici les deux volets à connaître.
La réforme Arizona ne se limite pas à la fiscalité des plus-values ou des dividendes. La loi du 15 juillet 2026 portant réforme de l'impôt des personnes physiques (Moniteur belge du 29 juillet 2026) contient elle aussi deux volets qui concernent directement les dirigeants de PME et les indépendants : les nouvelles conditions de rémunération pour conserver le taux réduit à l'impôt des sociétés (articles 80 et 88 de la loi), et la réforme des versements anticipés.
1. La rémunération minimale du dirigeant passe à 51 000 €
Les petites sociétés peuvent bénéficier d'un taux réduit de 20 % à l'impôt des sociétés sur la première tranche de 100 000 € de bénéfice, au lieu du taux plein de 25 %. L'une des conditions pour en bénéficier : attribuer à au moins un dirigeant une rémunération minimale.
Ce seuil, fixé à 45 000 € jusqu'à l'exercice d'imposition 2025, est désormais indexé chaque année. Pour l'exercice d'imposition 2027 (en principe les revenus 2026), il s'élève à 51 000 €.
Une exception est maintenue : si le bénéfice imposable de la société est inférieur à ce seuil, la condition reste remplie dès lors que la rémunération du dirigeant est au moins égale à ce bénéfice imposable.
2. Un nouveau plafond de 20 % pour les ATN
Nouveauté de la réforme : les avantages de toute nature (ATN) évalués de façon forfaitaire — voiture de société, logement, etc. — ne peuvent plus représenter plus de 20 % de la rémunération totale des dirigeants. Ce plafond s'apprécie au niveau de la société, en rapportant le total des ATN forfaitaires de tous les dirigeants à leur rémunération totale.
La sanction diffère selon qui dépasse le seuil :
- Pour les dirigeants : en cas de dépassement, la société perd simplement le bénéfice du taux réduit à l'impôt des sociétés pour l'exercice concerné.
- Pour les travailleurs salariés : une cotisation distincte de 7,5 % s'applique sur la part des ATN qui dépasse 20 % de leur rémunération — une cotisation non déductible, reprise en dépenses non admises à l'impôt des sociétés.
Exemple — Un dirigeant perçoit 45 000 € de salaire brut et dispose d'une voiture de société évaluée forfaitairement à 7 000 € d'ATN. Sa rémunération totale est de 52 000 €, dont 13,5 % d'ATN : la condition des 20 % est respectée. Si la société ajoute un logement de fonction évalué à 6 000 € d'ATN supplémentaires, les ATN représentent alors environ 22 % du total — le seuil est dépassé, et le taux réduit à l'ISOC est perdu pour cet exercice, sauf correction de la rémunération.
3. La réforme des versements anticipés (VA)
Les indépendants et sociétés qui ne versent pas suffisamment d'impôt par anticipation s'exposent normalement à une majoration. La réforme change la donne, mais uniquement pour certains contribuables.
- Indépendants personnes physiques et conjoints aidants : la majoration pour absence ou insuffisance de versements anticipés est supprimée à partir de l'année de revenus 2026. Verser reste toutefois utile pour bénéficier d'une bonification.
- Dirigeants d'entreprise (sur leur rémunération) et sociétés : la majoration reste d'application, inchangée.
- Une cinquième période de versement est créée, courant du 21 décembre au 20 février, à partir de l'exercice d'imposition 2027.
Ces deux volets se combinent : un dirigeant qui ajuste sa rémunération pour respecter le plafond ATN de 20 % reste par ailleurs soumis à la majoration pour versements anticipés insuffisants, contrairement à un indépendant en personne physique sans société.
Ce qu'il faut retenir
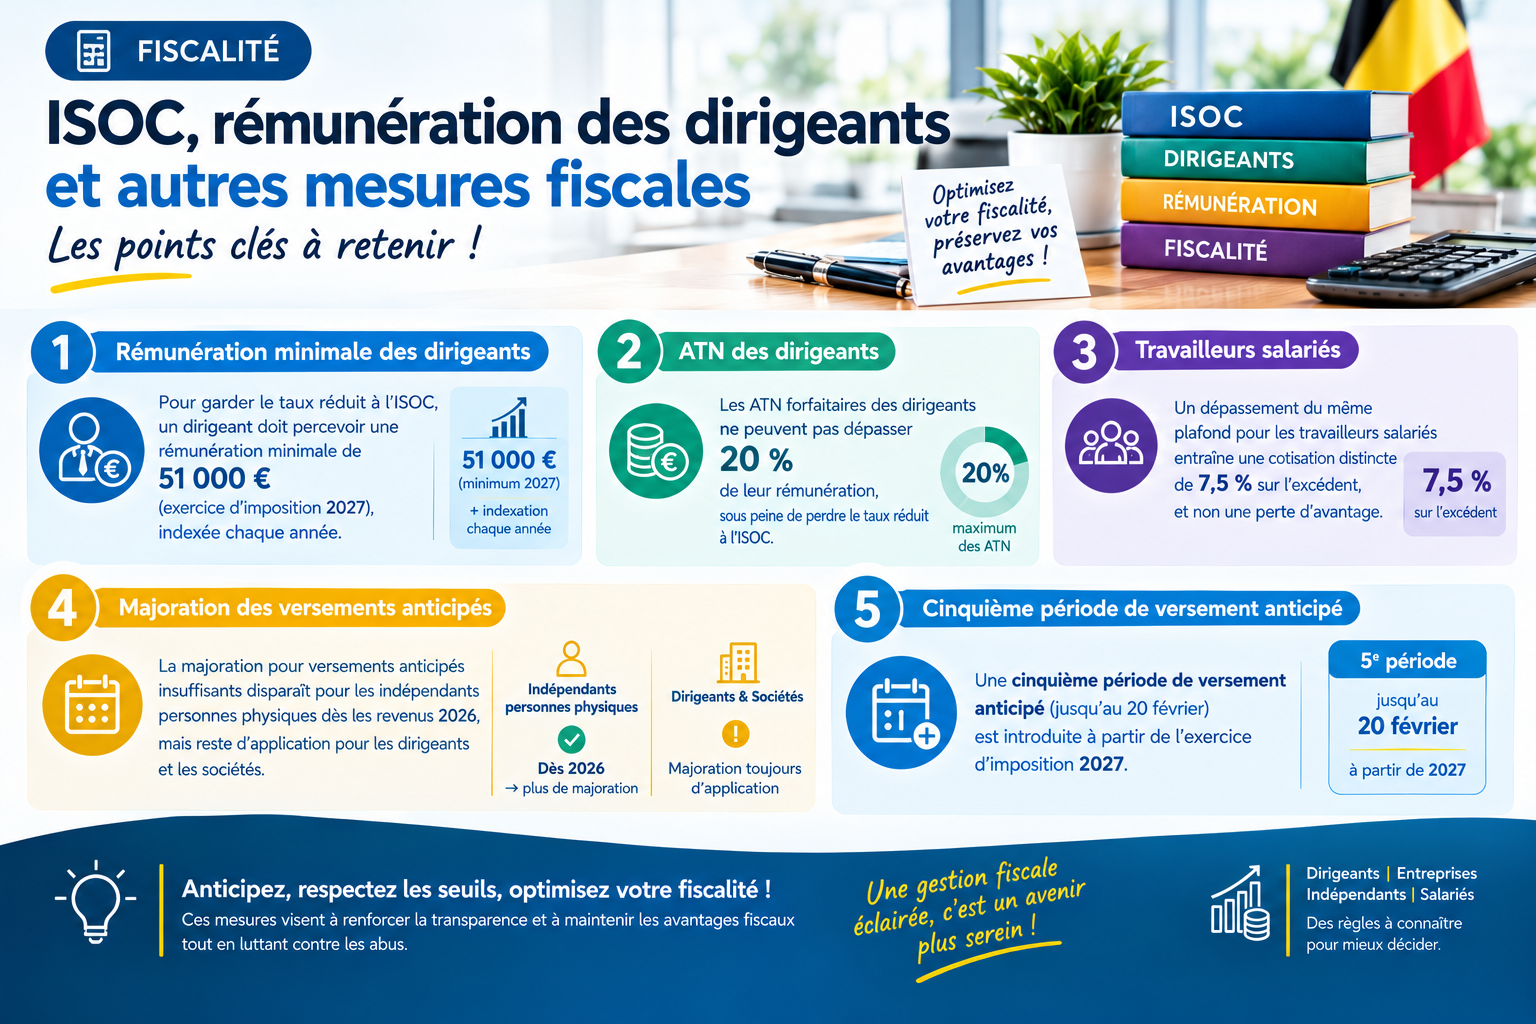
- Pour garder le taux réduit à l'ISOC, un dirigeant doit percevoir une rémunération minimale de 51 000 € (exercice d'imposition 2027), indexée chaque année.
- Les ATN forfaitaires des dirigeants ne peuvent pas dépasser 20 % de leur rémunération, sous peine de perdre le taux réduit à l'ISOC.
- Pour les travailleurs salariés, un dépassement du même plafond entraîne une cotisation distincte de 7,5 % sur l'excédent, et non une perte d'avantage.
- La majoration pour versements anticipés insuffisants disparaît pour les indépendants personnes physiques dès les revenus 2026, mais reste d'application pour les dirigeants et les sociétés.
- Une cinquième période de versement anticipé (jusqu'au 20 février) est introduite à partir de l'exercice d'imposition 2027.
Cet article a une vocation générale et informative ; il ne constitue pas un avis fiscal personnalisé. Le calcul exact de la rémunération minimale, du ratio ATN et des versements anticipés dépend de la situation propre de chaque société et de chaque dirigeant. Pour vérifier votre situation, un échange personnalisé reste indispensable.
Votre rémunération respecte-t-elle les nouvelles règles ?
Faisons le point sur votre rémunération, vos ATN et vos versements anticipés avant la clôture de l'exercice.
À propos de l'auteur

Dernières nouvelles
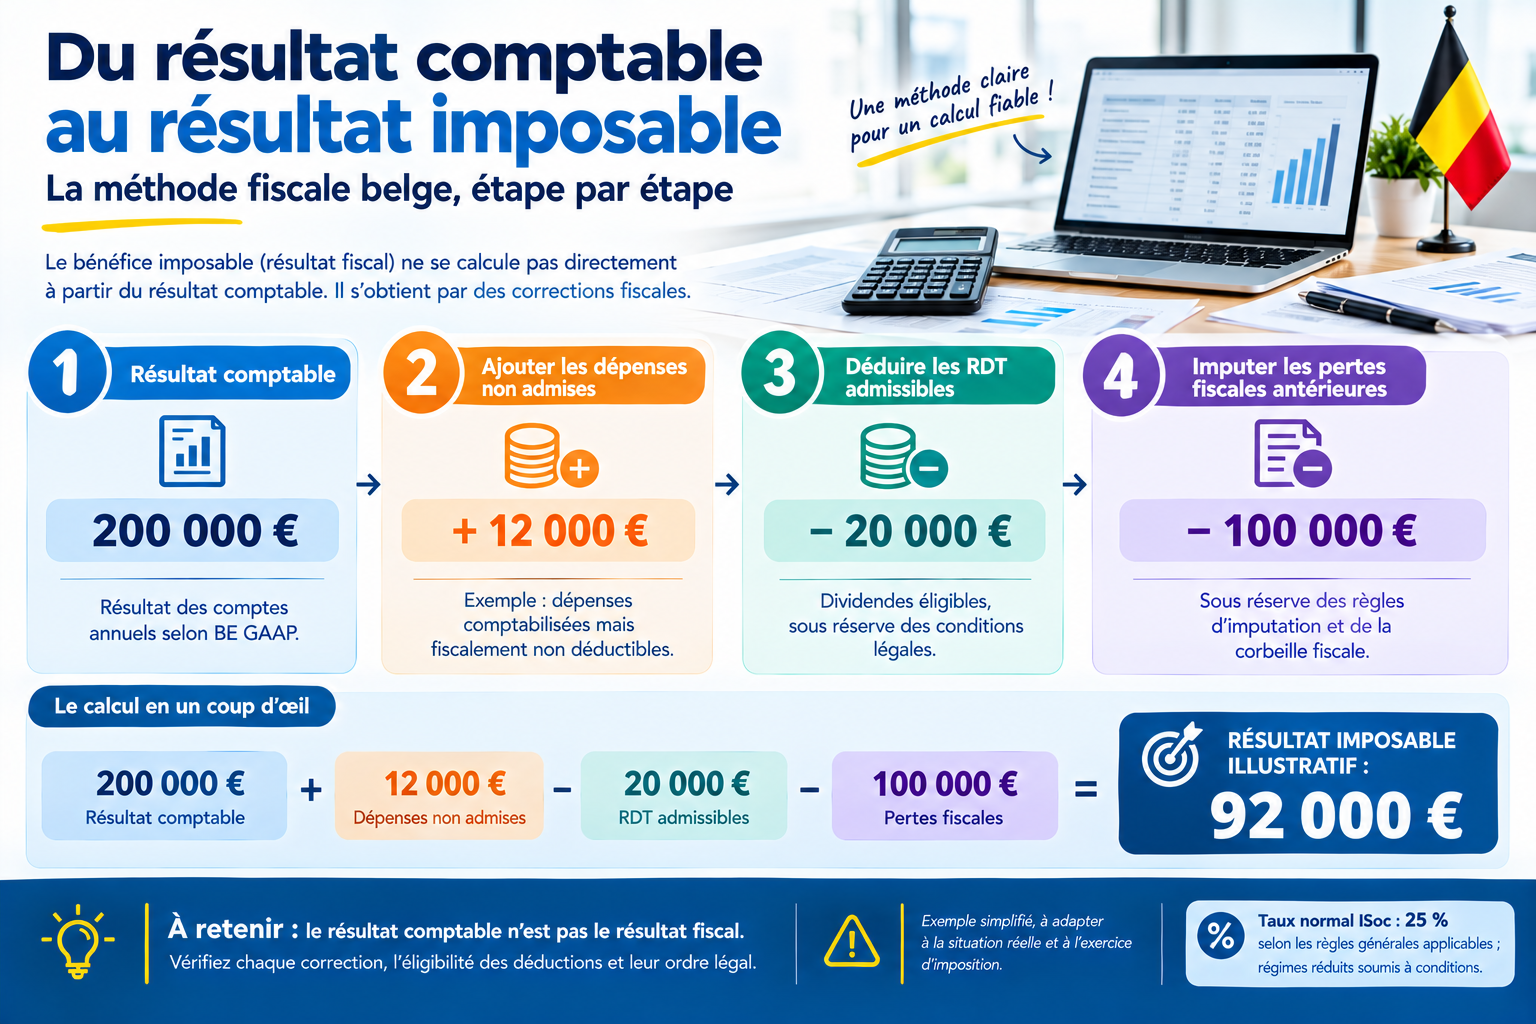
Méthodologie rigoureuse permettant de passer du résultat comptable au résultat imposable (bénéfice fiscal) en Belgique
Publié : le 10 Octobre 2026 à 13h36
Jonathan N'KULI
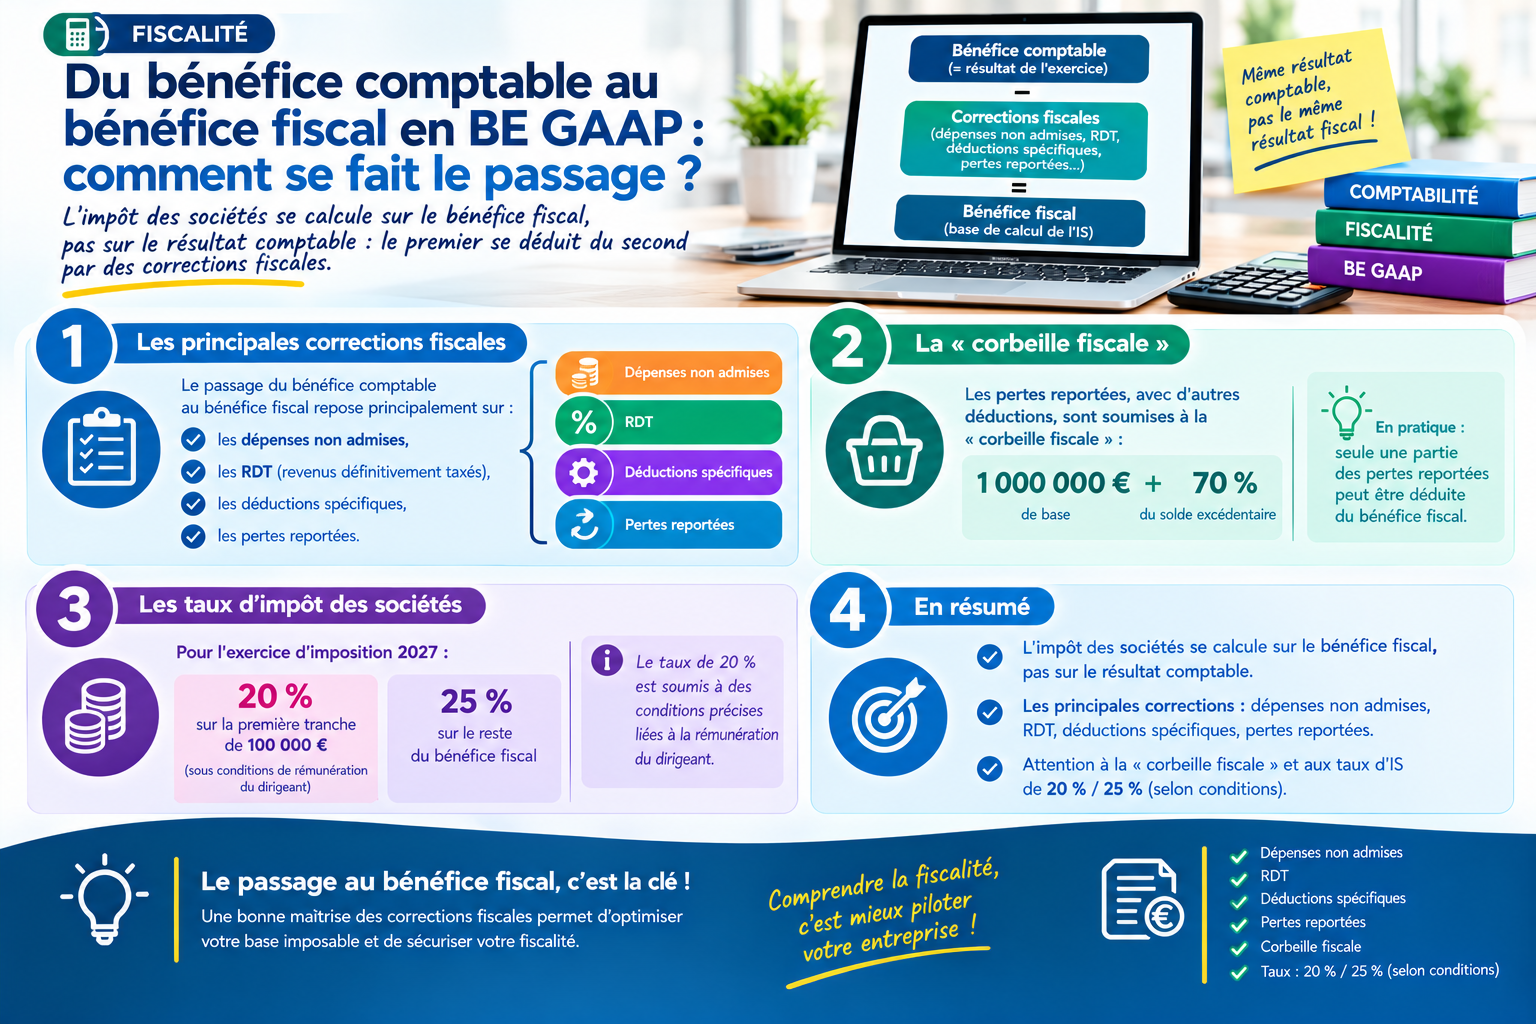
Du bénéfice comptable au bénéfice fiscal en BE GAAP : comment se fait le passage ?
Publié : le 10 Octobre 2026 à 13h22
Jonathan N'KULI
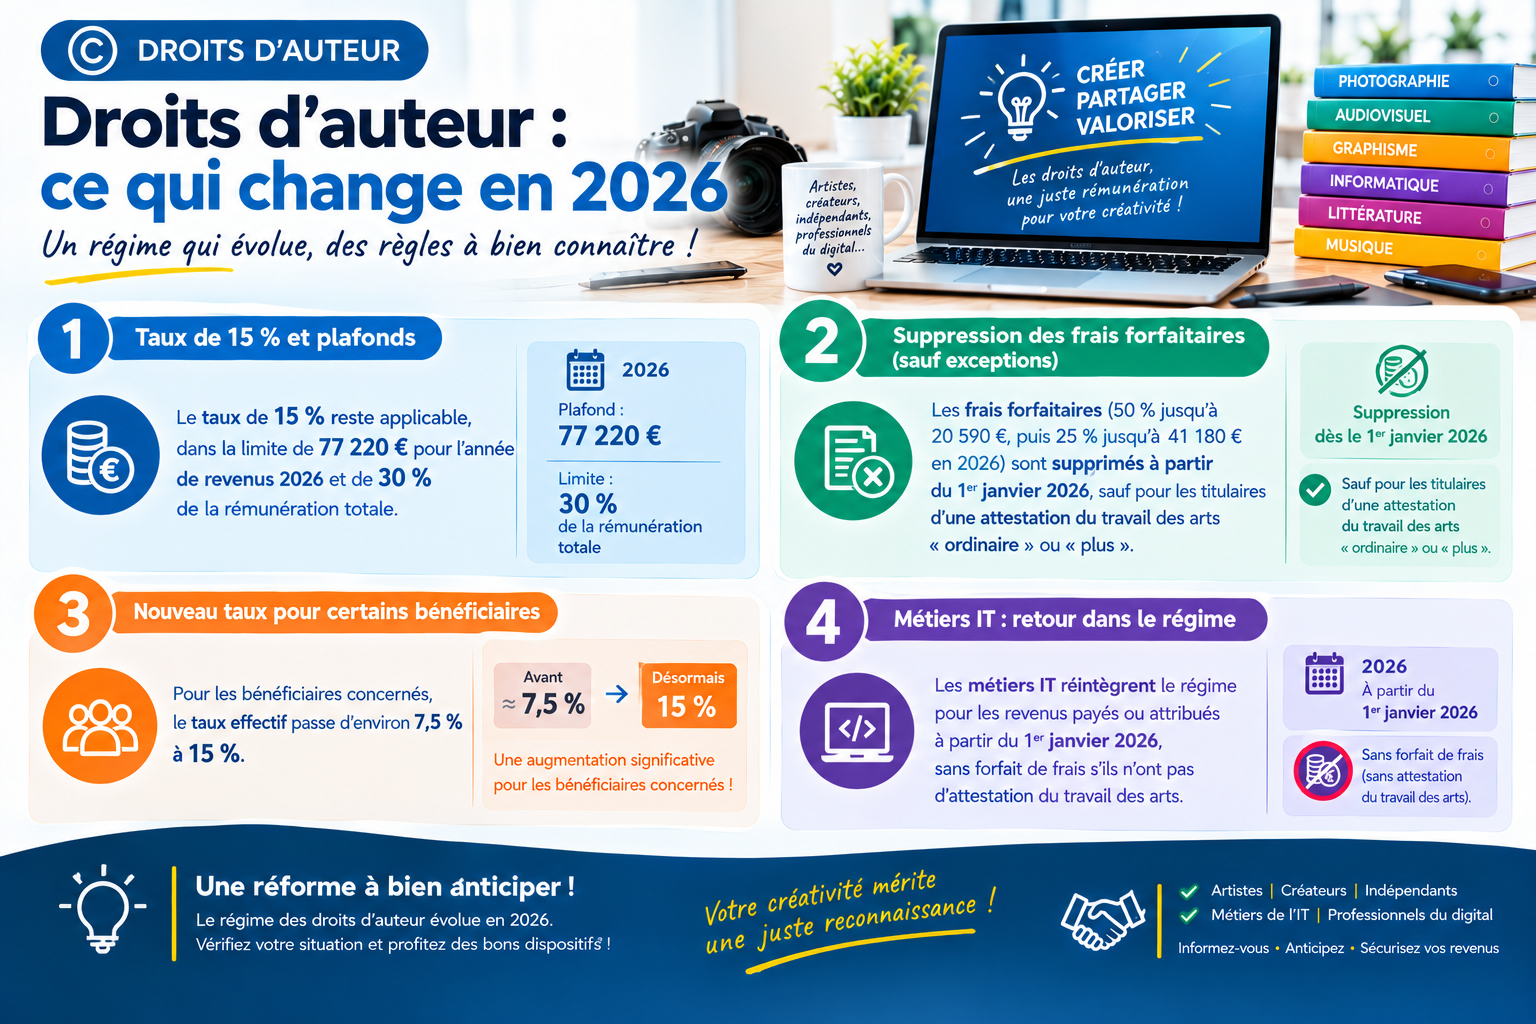
Droits d'auteur : ce que change la réforme du régime fiscal depuis le 1ᵉʳ janvier 2026
Publié : le 09 Octobre 2026 à 08h55
Jonathan N'KULI
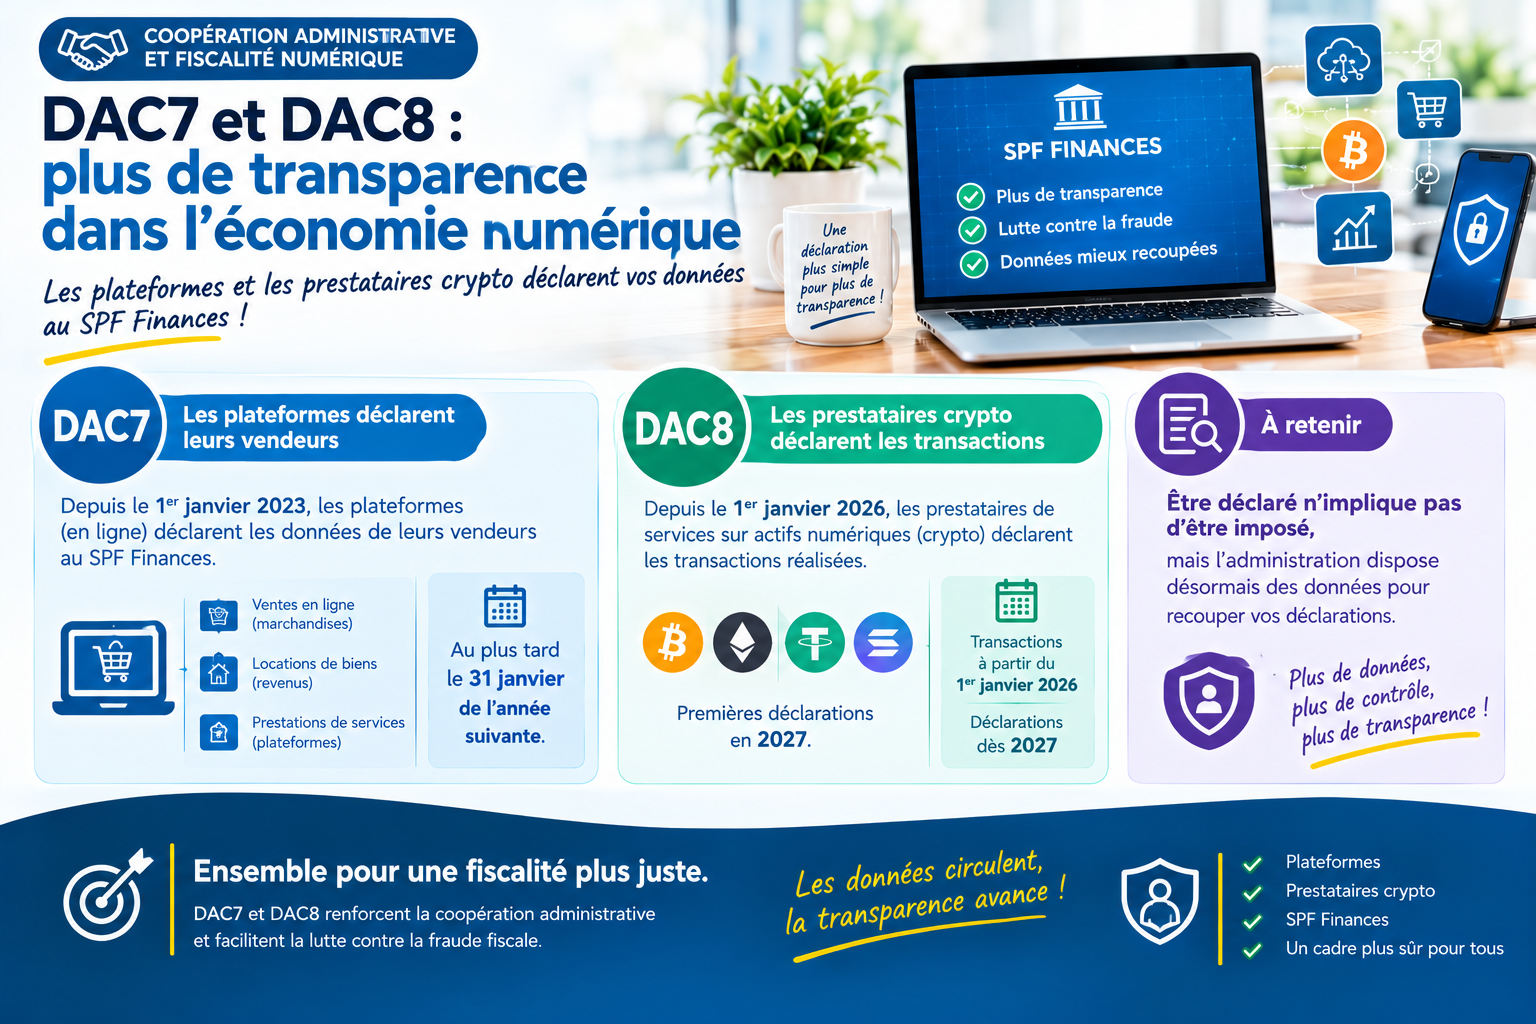
Coopération administrative et fiscalité numérique : ce que le fisc belge reçoit sur vos revenus en ligne et vos crypto-actifs
Publié : le 07 Octobre 2026 à 22h52
Jonathan N'KULI
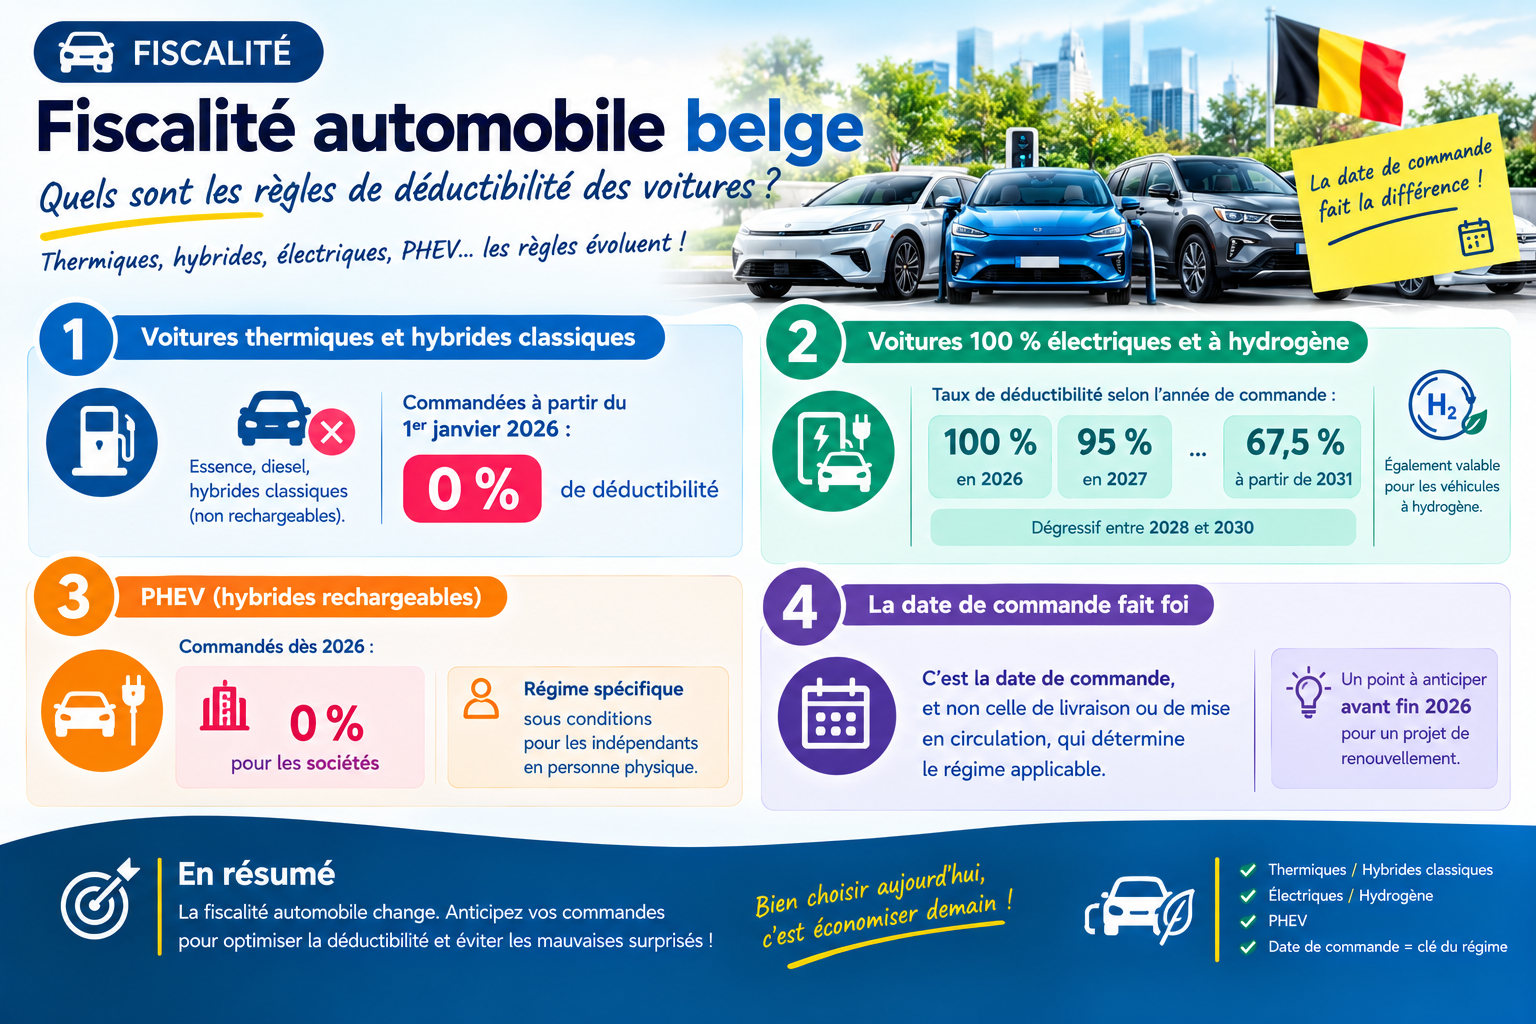
Fiscalité automobile : ce qui change pour les voitures de société commandées à partir du 1ᵉʳ janvier 2026
Publié : le 07 Octobre 2026 à 21h57
Jonathan N'KULI
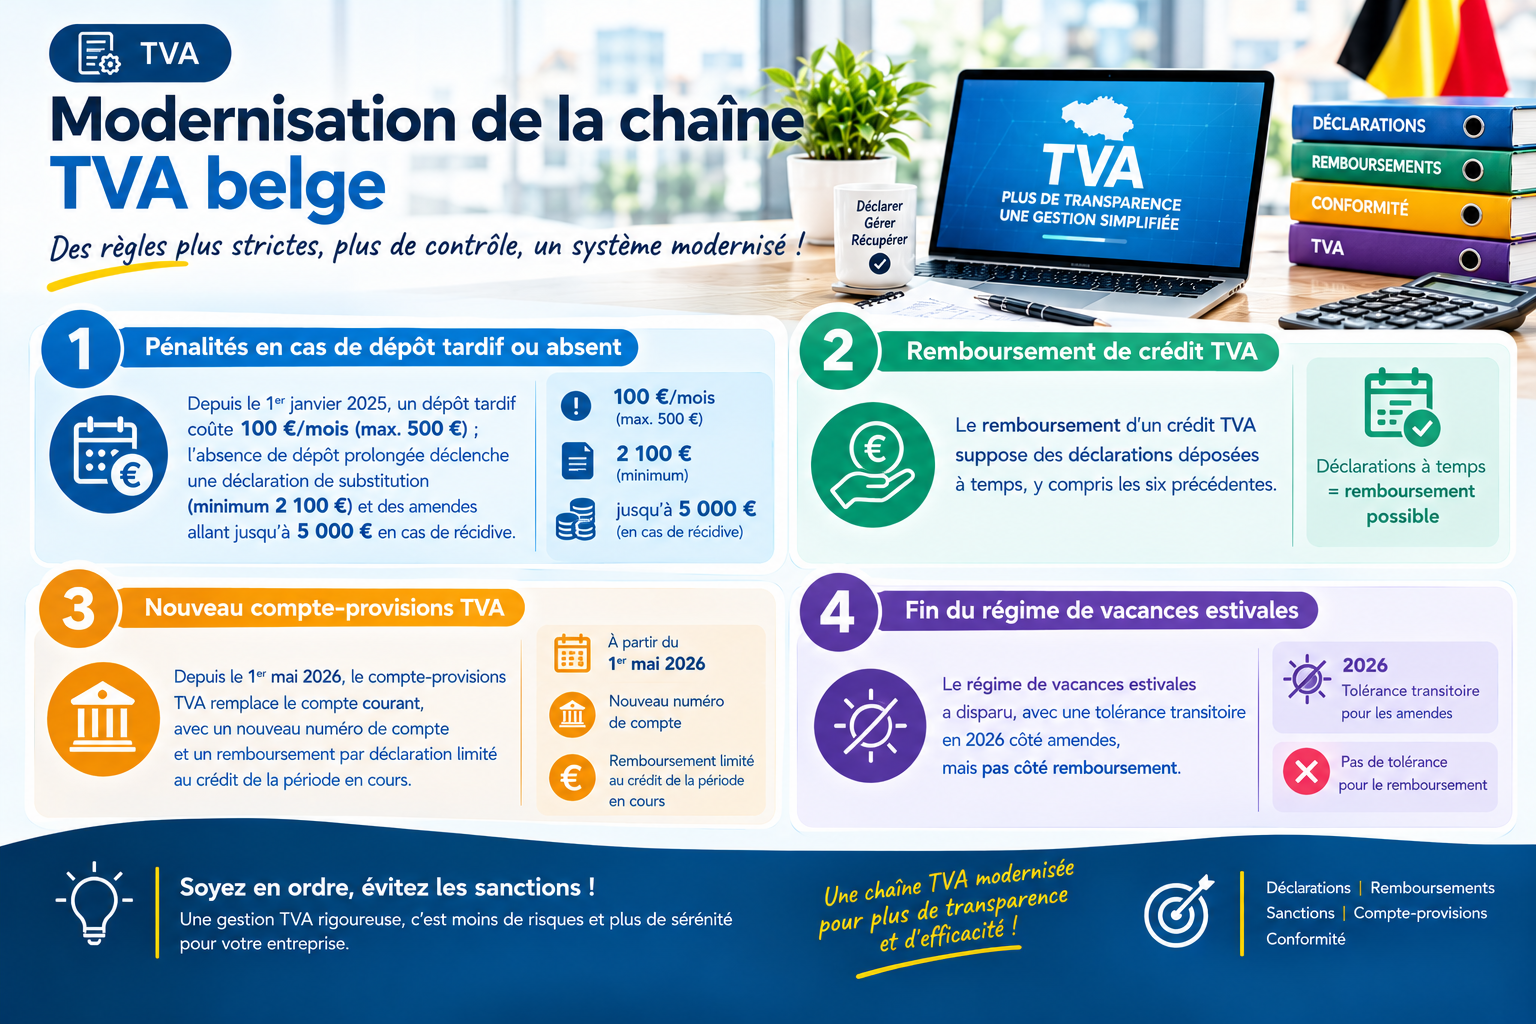
Modernisation de la chaîne TVA belge : ce qui a changé en 2025, ce qui change depuis le 1ᵉʳ mai 2026
Publié : le 07 Octobre 2026 à 20h58
Jonathan N'KULI
Réforme Arizona : rémunération des dirigeants, plafond des ATN et versements anticipés
Publié : le 05 Octobre 2026 à 17h30
Jonathan N'KULI
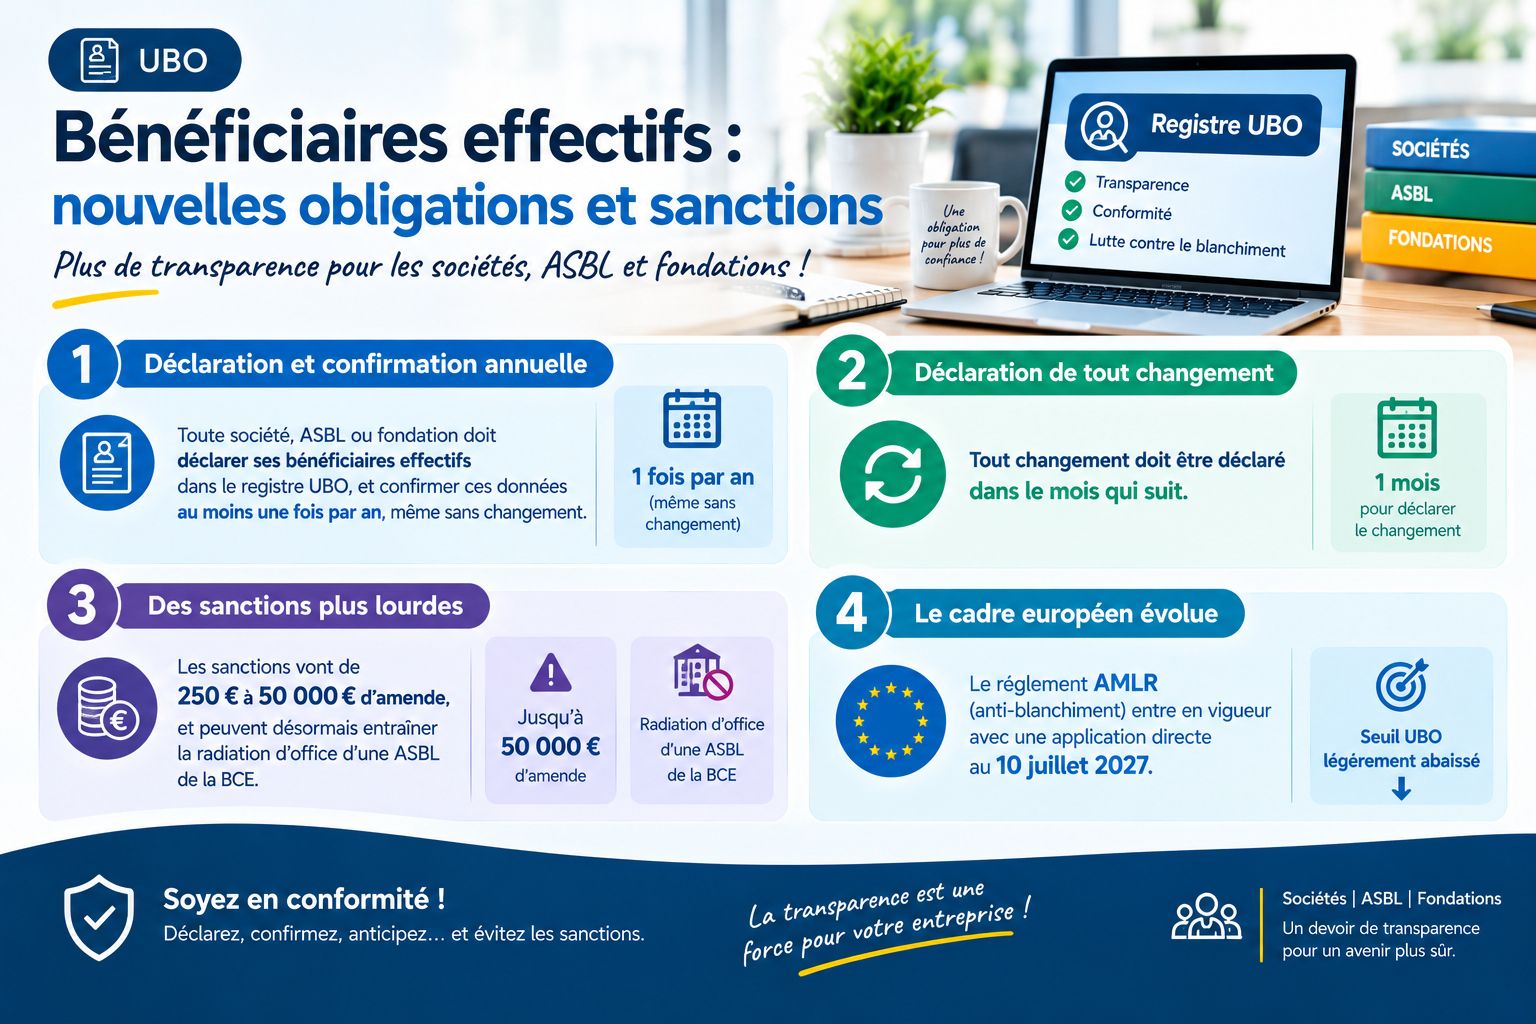
Registre UBO & AML : vos obligations, et ce qui change avec le paquet européen
Publié : le 05 Octobre 2026 à 17h01
Jonathan N'KULI
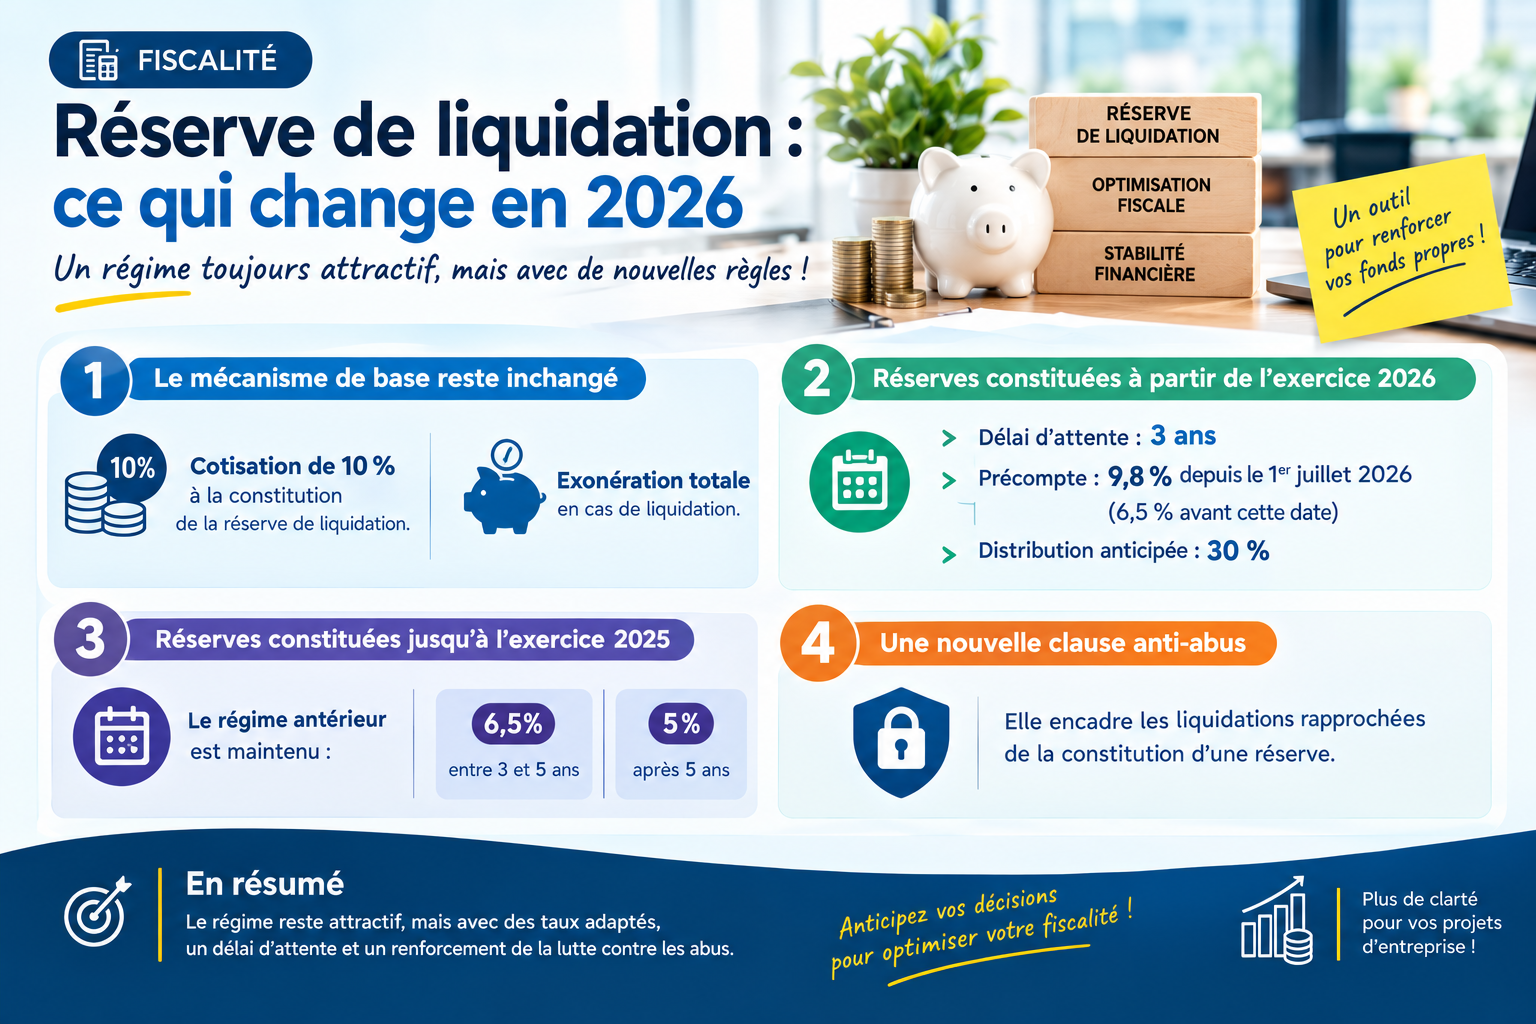
Réserve de liquidation : le précompte passe de 6,5 % à 9,8 % depuis le 1ᵉʳ juillet 2026
Publié : le 05 Octobre 2026 à 14h46
Jonathan N'KULI